Carry Trades (II)
Na prática a teoria é outra!
Odeio a frase acima! Reflete a imbecilidade daqueles que desprezam o saber por não serem capazes de manipular conceitos e modelos teóricos, nem de entender o poder das abstrações e muito menos conseguem interpretar adequadamente a construção teórica na realidade. Feito este sutil comentário, sou agora obrigado a concordar que um grande número de acadêmicos demoram muuuito tempo para trocar de marcha. Todos os anos ainda surgem dezenas de “sérias” pesquisas cujo objetivo é testar se a Hipótese da Eficiência dos Mercados é válida para determinado mercado. Após usar robustos e sofisticados testes estatísticos chegam sempre à “surpreendente” conclusão: tal mercado não é eficiente! O pior de tudo que se tenta concluir a partir disso que haveria uma preponderante manipulação daquele mercado (e não estou negando que haja tais manipulações). Bom, voltemos ao tema: Carry Trades.
A existência dos carry trades é uma verdadeira aberração diante da Hipótese da Eficiência dos Mercados - HEM. A HEM aplicada a condição de equilíbrio chamada de Paridade Descoberta das Taxas de Juros, garantiria que o diferencial entre as taxas de juros de dois países refletissem a expectativa de desvalorização das moeda de alta taxa de juros em relação àquela de menor taxa de juros. Ora, ao acontecer tal desvalorização, o investidor que houvera tomado empréstimo na moeda de baixo juros (valorizada) e que reemprestou na moeda de alta taxa de juros (desvalorizada) viu sua rentabilidade no diferencial de juros sumir diante da mudança da taxa de câmbio. Em suma, a teoria Paridade Descoberta das Taxas de Juros –UIP (Uncovered Interest Rate Parity ) tem como corolário que os carry trades não têm como ser lucrativos.
Na prática a teoria é outra. Digo, a observação empírica tem demonstrado que o modelo UIP é bastante inadequado, já que os carry trades têm se mostrado lucrativos. Tais operações vêm sendo muitas vezes apontadas como sendo responsáveis por várias oscilações importantes das taxas de câmbio, o que em um mercado de giro diário na ordem de 2 trilhões de dólares implica em grandes volumes sendo transacionados por conta dos carry trades.
O fenômeno da inesperada lucratividade dos carry trades está largamente documentado e nada tem de esporádico, o mesmo é chamado pelos economistas de forward premium puzzle, sendo caracterizado uma anomalia de mercado (eu digo: anormal é o economista que acha que seu modelo teórico não deve satisfação à realidade).
Forward Premium Puzzle
O Forward Premium Puzzle é a constatação de que as taxas de câmbio se comportam de forma oposta ao esperado, ou seja, ao invés de a moeda de menor taxa de juros se valorizar em relação a moeda de maior taxa de juros, ocorre o oposto. Conseqüentemente aquele que faz esse tipo de operação, além de ganhar no diferencial de juros, acaba também lucrando com a taxa de câmbio!
Em um estudo realizado por Craig Burnside, Martin Eichenbaum, Isaac Kleshchelski e Sergio Rebelo, The Returns to Currency Speculation, constatou-se que, no período entre 1977 a 2005, um portfolio unicamente baseado em carry trades obteve retornos iguais ao do SP500, porém com volatilidade consideravelmente menor (conseqüentemente com maiores retornos, quando ajustados ao risco).
O que ocasionaria tal efeito?
Ora, é um efeito de auto-reforço cujo crescimento suplanta rapidamente o mecanismo de ajuste do UIP, ou seja, ao tomar emprestado a moeda de menor juros e ofertá-la no mercado gera-se excesso de oferta, ao mesmo tempo que a compra da moeda de maior juros gera excesso de demanda. Esse efeito se intensifica e acelera durante meses a fio, pressionando cada vez mais para baixo o preço da moeda de juros mais baixos (dado em unidades da outra moeda). O que atrai mais e mais capital para o trade.
E como a bola de neve se desfaz?
Bom essa pode ser uma história triste para muito gestor .... a brincadeira do carry trade guarda grande semelhança com a “dança das cadeiras”, quando a música parar ... salve-se quem puder!
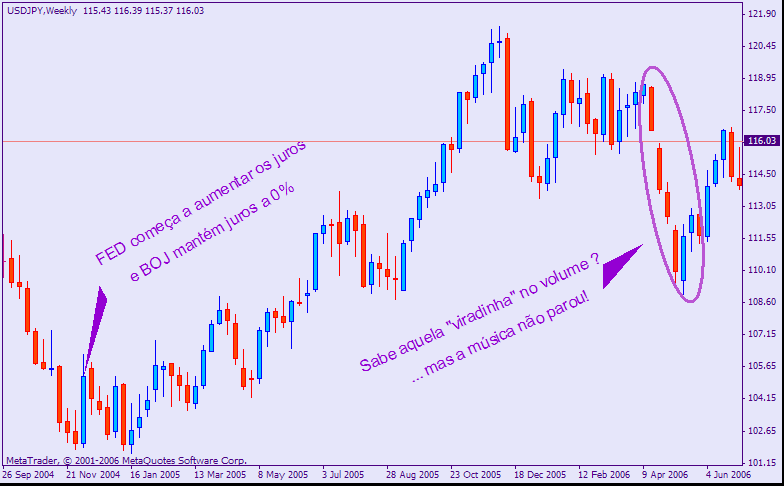
USDJPY Semanal. Clique na figura para ampliá-la.


